Taux immobiliers en 2026 : faut-il attendre pour acheter ou vendre ?
Faut-il attendre une baisse des taux immobiliers pour acheter ou vendre en 2026 ? Pas systématiquement. Les taux actuels restent très inférieurs aux niveaux connus dans les années 1980 et 1990. La décision dépend toutefois du prix du bien, du financement disponible et de votre horizon de détention.
Pour un appartement de caractère, une propriété familiale ou un bien patrimonial, le recul historique permet de relativiser la hausse récente. Il aide à examiner un projet sans faire du retour des crédits proches de 1 % une condition préalable.
Historique des taux immobiliers : quels repères depuis les années 1980 ?
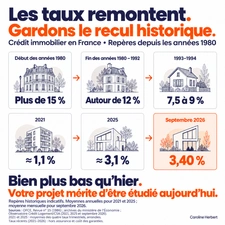
Les archives économiques montrent combien les conditions de crédit ont changé. Voici quatre repères pour situer les taux immobiliers en France :
Période | Taux observés | Nature du repère |
|---|---|---|
Début des années 1980 | Plus de 15 % pour certains crédits | Conditions historiques |
Fin des années 1980–1992 | Autour de 12 % | Conditions historiques |
1993–1994 | Entre 7,5 et 9 % | Conditions historiques |
Septembre 2026 | 3,40 % | Moyenne mensuelle, toutes durées |
Les trois premiers repères proviennent des archives du ministère de l’Économie. Le dernier est publié par l’Observatoire Crédit Logement/CSA, septembre 2026, hors assurance et coût des garanties. Les conditions économiques et l’inflation étaient très différentes autrefois.
La Banque de France indique, de son côté, 3,32 % en août 2026 pour les nouveaux crédits à l’habitat hors renégociations. Ce second indicateur conforte l’ordre de grandeur, sans constituer une mesure identique : le mois observé et le périmètre diffèrent. Source : Banque de France, publication du 6 octobre 2026.
Les taux sont-ils élevés par rapport au passé ?
Les taux proches de 1 % constituent un point de comparaison particulièrement bas. Leur souvenir ne devrait pas devenir le seul critère pour juger une opération.
Pour autant, acheter était-il plus difficile autrefois ? Le seul taux ne permet pas de répondre. Les prix des logements, les revenus, l’apport nécessaire et l’inflation ont changé. Les repères anciens ne forment pas une série parfaitement comparable aux moyennes actuelles ; les archives utilisées ne précisent pas systématiquement le traitement de l’assurance.
L’enseignement utile est plus simple : un taux supérieur à celui de 2021 ne rend pas automatiquement un projet inadapté. Il impose de vérifier précisément son équilibre financier.
Prix d’achat ou taux du crédit : quel effet sur la mensualité ?
Prenons un exemple fictif : un emprunt amortissable de 500 000 € sur vingt ans. À 3,50 %, la mensualité est d’environ 2 900 €. À 3 %, elle descend autour de 2 773 €, soit près de 127 € d’écart mensuel.
Avec un taux maintenu à 3,50 %, emprunter 480 000 € ramène la mensualité à environ 2 784 €. Une baisse de 20 000 € du capital emprunté produit donc, dans cette simulation, un effet voisin de celui d’une baisse de taux d’un demi-point.
Ces calculs excluent assurance, frais et garanties. Ils supposent un taux fixe et des échéances mensuelles constantes. Ils montrent pourquoi le montant à financer mérite autant d’attention que le taux. Ils ne signifient ni qu’une négociation est toujours possible, ni que les deux opérations ont le même coût total.
Acheter un bien de caractère : quel budget faut-il vérifier ?
Pour un acquéreur, l’analyse commence par la trésorerie conservée après l’achat. Il faut intégrer les frais d’acquisition, les travaux identifiés, les charges récurrentes et une réserve adaptée au bien.
Dans un immeuble ancien, les travaux de copropriété peuvent modifier sensiblement le budget. Pour une maison, l’état de la toiture, les équipements et l’entretien extérieur méritent le même examen. Une caractéristique architecturale séduisante peut s’accompagner de contraintes concrètes à chiffrer.
La rareté appelle aussi de la méthode : une vue dégagée ou un plan familial réussi peut être difficile à retrouver, sans justifier n’importe quel prix. Comparer les transactions pertinentes, documenter l’état du bien et tester le financement permet de distinguer une opportunité d’un enthousiasme coûteux.
Pour comparer les offres bancaires, le TAEG intègre les intérêts et les coûts obligatoires liés à l’obtention du crédit, dont l’assurance et les garanties lorsqu’elles sont exigées. Il complète donc utilement le taux nominal. Source : Service Public, vérifié le 16 avril 2025.
Vendre pour racheter en 2026 : quel financement prévoir ?
La hausse du coût du nouveau crédit peut conduire un propriétaire à reporter sa vente et son prochain achat. Cette hésitation mérite une simulation complète.
L’indicateur utile est la somme nécessaire pour passer du logement actuel au prochain : produit de vente après remboursement du prêt, prix d’acquisition, frais, travaux et financement complémentaire. Une concession sur le prix de vente peut parfois être compensée à l’achat ; cette compensation doit se vérifier sur les deux biens concernés.
Le calendrier compte également. Que se passe-t-il si la vente prend davantage de temps ou si son prix est inférieur aux attentes ? Préparer ces scénarios aide à fixer une marge de sécurité et à coordonner les engagements, avec la banque et le notaire.
Quand attendre une baisse des taux immobiliers a-t-il du sens ?
Patienter peut être une bonne décision pour constituer un apport, stabiliser des revenus ou clarifier un projet familial. L’attente devient alors une étape avec un objectif et une échéance.
Attendre uniquement une baisse des taux repose sur une évolution incertaine. De même, acheter en comptant sur une future renégociation fragilise le raisonnement : la banque doit l’accepter, et des frais peuvent réduire l’intérêt de l’opération. Le projet doit rester soutenable aux conditions signées. Source : Service Public, vérifié le 16 septembre 2026.
Questions fréquentes sur les taux immobiliers
Les taux historiques incluent-ils l’assurance ?
Les archives utilisées ne le précisent pas systématiquement. Le taux récent de Crédit Logement/CSA est publié hors assurance et coût des garanties ; la comparaison reste indicative.
Une baisse des taux garantit-elle un achat moins cher ?
Non. Le prix du bien, les travaux et les frais peuvent évoluer pendant l’attente. Il faut comparer le coût global des scénarios, avec des hypothèses explicites.
Quel taux comparer entre deux offres de prêt ?
Le TAEG permet de comparer les intérêts et les frais obligatoires du financement. Il faut aussi examiner la durée, les garanties et les conditions contractuelles.
Vous envisagez de vendre ou d’acquérir un bien ? Je vous propose d’examiner ensemble les éléments immobiliers de votre projet, en coordination avec vos interlocuteurs bancaires et patrimoniaux lorsque c’est utile.
Caroline Herbert — Conseillère en immobilier - +33 (0)7 82 39 32 39 - [email protected]